
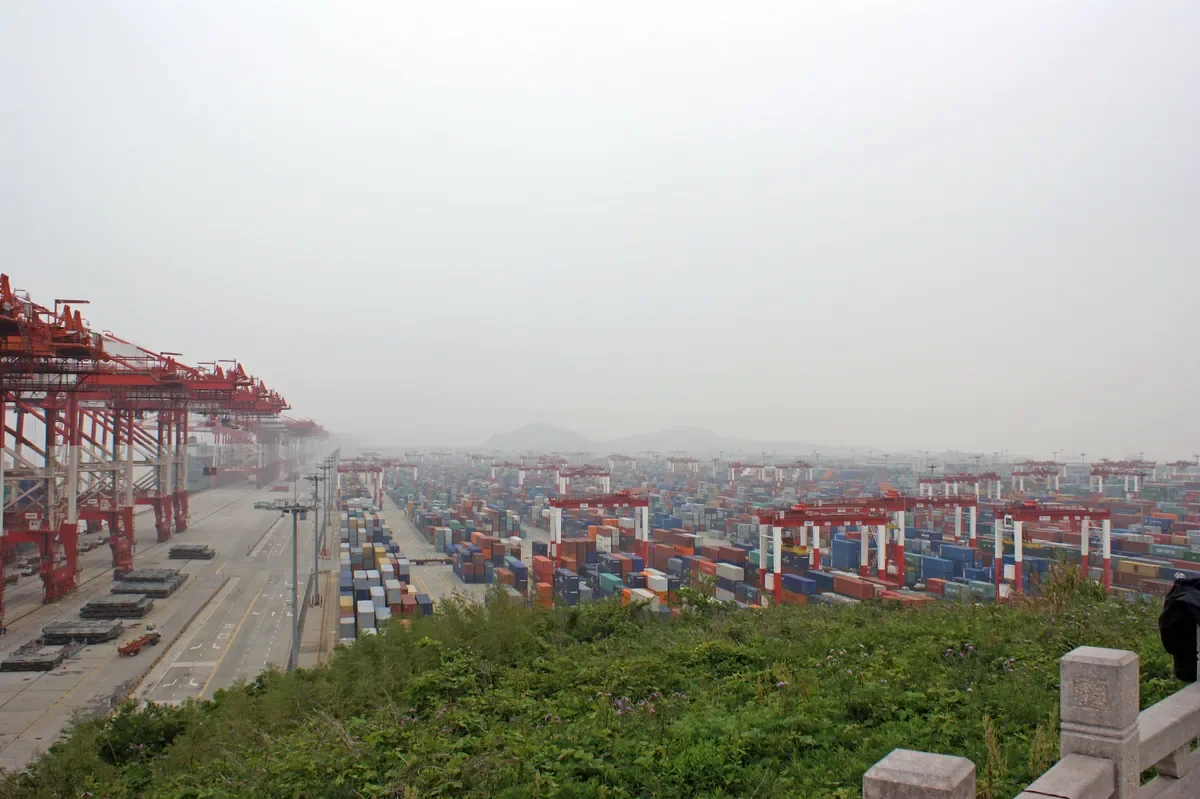
美华头条综合报道 中国海关总署11月10日公布的初步数据显示,2026年前10个月,中国货物贸易顺差达到10425.9亿美元,连续第二年突破1万亿美元,比2025年达成这一水平提前了一个月。前10个月的顺差规模已相当于2025年全年1.2万亿美元纪录的近九成,全年顺差有望超过这一纪录。10月份进出口双双大幅增长,出口同比增长35.2%,进口同比增长41.6%,全球人工智能基础设施建设热潮带动的高技术产品出口,成为拉动顺差扩大的主要力量。
10月份出口额为4123.3亿美元,同比增长35.2%,高于路透调查预期的33.5%,略低于9月份36.3%的增速。进口额为3070.5亿美元,同比增长41.6%,大幅高于预期的32%,也高于9月份31%的增速,创下2021年5月以来最快的进口增速。前10个月进口总额为2.74万亿美元,同比增长29%。10月份单月顺差为1052.8亿美元,低于9月份的1335亿美元,是4月份以来最小的单月顺差,仍高于去年同期的880亿美元,低于市场预期的1258亿美元。
前10个月,集成电路出口增长111.1%,达到3411亿美元;计算机及零部件出口增长60.6%,达到2665亿美元;高技术产品出口整体增长47.9%。10月份单月,集成电路出口同比增速达到137.1%。与此同时,前10个月集成电路进口达到5665亿美元,增长65.1%,中国在人工智能硬件生产链条上既是重要供应方,也是重要需求方。全球竞相建设人工智能基础设施的投资热潮,持续推高了对中国技术产品的需求。
分地区看,前10个月中国对欧盟贸易顺差升至3107亿美元,上年同期为2416亿美元。对美国的顺差10月份为327.1亿美元,低于9月份的340.1亿美元,仍然是中美之间一个摩擦点。对韩国的逆差约增至三倍。顺差规模持续扩大,已经引起主要贸易伙伴的关注,欧盟领导人呼吁对中国采取更多贸易限制措施。
顺差扩大的另一面,是国内需求仍然偏弱。9月份社会消费品零售总额仅增长1.1%,汽车国内销量连续第12个月下滑,房地产市场低迷继续拖累家庭财富与消费信心。行业协会发布的数据显示,中国车企10月份出口保持较快增长,汽车内外销表现形成反差。中国今年全年经济增长目标为4.5%至5%,经济增长越来越依赖海外需求支撑。
海关总署的数据显示,出口的强劲表现与国内需求的疲软形成对比。房地产市场长期低迷拖累了家庭财富,消费意愿受到抑制,内需不足促使更多产能转向海外市场。出口在支撑经济增长的同时,也让中国经济对全球需求变化更加敏感,一旦主要市场需求放缓,出口增速可能随之回落。
中国11月9日宣布,与美国的贸易休战延长两个月,原定于11月10日到期的休战安排得以延续。9月份,习近平与特朗普在华盛顿举行会晤后,双方提出总额600亿美元的对等关税削减方案,其中包括约170亿美元的美国农产品。中方上周表示,扩大采购美国农产品取决于双方商定的对等关税削减安排能否落实。下周,亚太经合组织峰会将在深圳举行,习近平与特朗普预计举行年内第三次会晤,贸易摩擦与关税政策是会晤焦点议题之一。
欧盟方面已就限制中国混合动力汽车向欧盟出口达成协议,并对巨额顺差表达关切。由于相关限制措施尚未生效,工厂正在提前出货,预计短期内继续推高中国出口。欧盟的关切与中美贸易休战的延长交织在一起,未来几个月中国出口面临的外部环境仍存在变数。
顺差持续扩大正在加剧中国与主要贸易伙伴之间的摩擦。欧盟领导人已经呼吁对中国采取更多贸易限制措施,混合动力汽车出口设限协议只是其中一例。中美之间,10月份对美顺差虽然略有回落,但规模仍然庞大,关税与市场准入问题预计在下周深圳会晤中继续受到关注。
咨询机构特里维姆中国首席宏观经济学家乔·佩塞尔表示,2027年新增关税与其他贸易壁垒的风险仍将处于高位,特别是在中国制造商继续扩大海外市场份额的背景下。麦格理分析师在报告中写道,出口前景取决于人工智能热潮能持续多久,预计出口在第四季度进一步加速,从2027年第一季度开始放缓。
10月份,中国石油进口同比下降13.3%,进口量创3月份以来最高水平,买家在中东供应受到扰动后寻求补货。贸易数据公布后,上海证券交易所综合指数上涨0.4%,收于3676点,深圳证券交易所成分指数上涨0.9%,收于11246点,亚洲市场在科技股上涨与油价回落的带动下普遍走高,离岸人民币兑美元汇率维持在6.66附近。10月份进口增速创下五年多来新高,显示国内生产活动对海外零部件与原材料的需求仍然旺盛,进口的回升在一定程度上反映了出口订单的增长。海关总署将于下月公布11月份贸易数据,届时全年顺差规模将进一步明朗。对出口的依赖加深,也使中国经济更容易受到全球需求放缓的影响。海关总署表示,11月10日公布的数据为初步数据,月度公报可能作出修订。
评论加载中…