
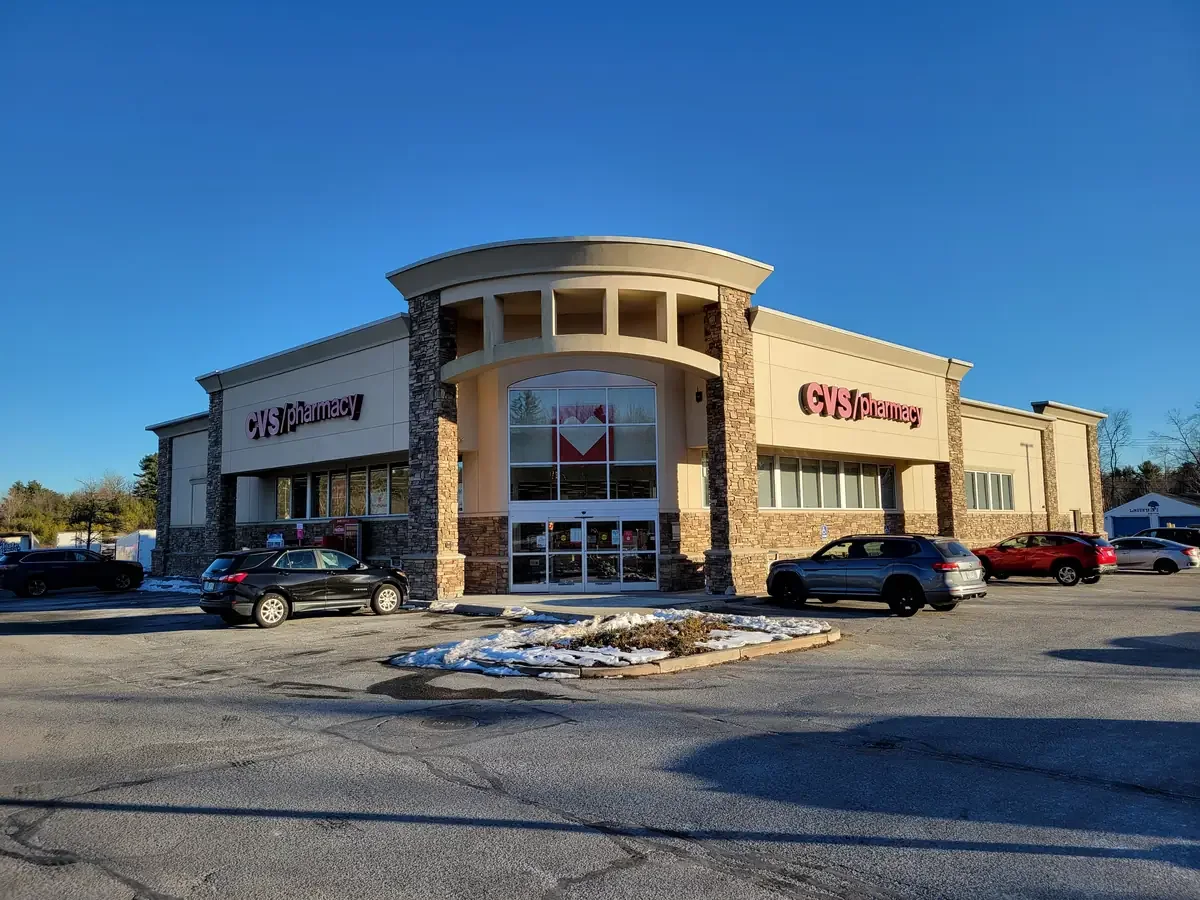
美华头条综合报道 美国医疗巨头CVS健康公司11月4日宣布,将在2028年上半年前分拆为两家独立上市公司,把约9000家零售药房与安泰保险和药品福利管理业务分开。这一决定标志着这家公司多年来通过收购建成的垂直整合模式出现重大逆转。
分拆完成后,两家公司将各自独立上市,现有股东将同时持有两家公司的股票。保留CVS健康公司名称的一家将是医疗解决方案公司,包括安泰保险、CVS药品福利管理公司、CVS专科药房、橡树街健康公司的老年诊所和上门医疗服务公司Signify Health,由现任董事长兼首席执行官戴维·乔伊纳领导。另一家名为CVS药房的公司将是零售药房与社区医疗公司,包括约9000家门店、邮购药房、MinuteClinic诊所和Health100技术服务业务,由现任集团总裁普雷姆·沙阿出任首席执行官。
CVS的垂直整合版图是通过一系列收购建成的。公司2006年收购药品福利管理公司Caremark,2018年收购健康保险公司安泰保险,把零售药房、保险和药品福利管理装进同一家公司。分拆完成后,CVS将自2006年以来首次重新成为一家独立的连锁药房公司。公司药房与消费者健康业务部门2025年的收入达到1394亿美元,门店网络覆盖全美各地。
首席执行官乔伊纳表示,过去两年里,9000家药房、Caremark药品福利管理和安泰保险三项业务都有明显改善,这让新的公司结构成为可能。公司董事会经过全面战略评估后作出分拆决定,计划以对美国联邦所得税免税的方式完成分离。分拆仍需董事会最终批准、向美国证券交易委员会提交生效的10号表格注册文件,并确认免税待遇。英国《金融时报》11月3日率先披露了分拆计划,《华尔街日报》随后报道了2028年的时间表。
监管压力是分拆的重要背景。美国国会议员和监管机构近年来对CVS这类垂直整合医疗公司的审查不断加强,认为药房、保险和药品福利管理集中在同一家公司手中可能推高药价、挤压独立药房。参议员伊丽莎白·沃伦与乔什·霍利提出的《拆分大型医疗法案》直接要求拆分这类企业,乔伊纳在公司电话会议上表示,这项立法影响了分拆决定。一些行业观察人士同时指出,分拆并没有完全消除利益冲突,因为保险与药品福利管理业务仍留在同一家公司,专科药房也随之划归医疗解决方案公司。
独立药房是推动分拆的另一股力量。全国社区药剂师协会长期抱怨,药品福利管理公司向独立药房支付的报销价格过低,挤压了小药房的生存空间。协会负责人道格拉斯·霍伊对分拆表示欢迎,认为这可能成为降低数百万美国人用药成本的一条途径。分拆之后,CVS药房将成为一家独立的上市公司,药品福利管理公司不再是它的关联企业,独立药房希望这一变化能让药品报销的定价更加透明。
有分析人士认为,垂直整合模式正在走向终结。过去十年里,美国医疗行业流行把保险、药品福利管理、药房和诊所装进同一家公司,认为一体化能够控制成本、协调服务。现实中的结果是,整合带来的协同效应有限,而利益冲突的质疑越来越多。CVS的分拆是这一模式最大规模的一次逆转,联合健康集团等同行是否跟进,将成为市场关注的焦点。
分拆的执行仍有变数。公司计划在2028年上半年完成分离,投资者在分拆完成前要面对一年多的分离成本、管理层精力分散与执行风险。两家公司的具体估值要等到分拆临近时才能确定,药品福利管理与保险业务的盈利前景、零售药房的同店销售表现,都将影响各自的股价。CVS总部位于罗得岛州伍恩索基特,公司创立于1963年,从一家折扣药店起家,逐步发展为美国最大的医疗企业之一。
2018年收购安泰保险时,CVS提出的目标是把药房变成社区医疗中心,MinuteClinic诊所与HealthHUB健康中心是这一战略的产物。分拆之后,MinuteClinic划归药房公司,而橡树街健康的老年诊所与Signify Health的上门医疗服务留在保险公司一侧,社区医疗布局由此一分为二。2006年CVS收购Caremark时,首次把药房与药品福利管理结合在一起,这笔交易被视为美国医疗垂直整合浪潮的起点之一。二十年后,同一家公司又亲手拆散了自己搭建的版图。
分拆完成后,两家公司将分别制定独立的财务目标与资本配置计划,药房公司的门店投资与保险公司的承保策略不再由同一套管理层统筹。公司同时公布了2027年的盈利展望,预计调整后每股收益至少8.65美元,高于分析师平均预期的8.53美元。消息公布后,CVS股价下跌。对雇主和保险经纪人来说,一个实际变化是安泰保险与Caremark仍在一起,购买安泰医疗保险同时搭配Caremark药品福利的企业客户,今后仍只需与一家整合后的公司打交道。
评论加载中…