
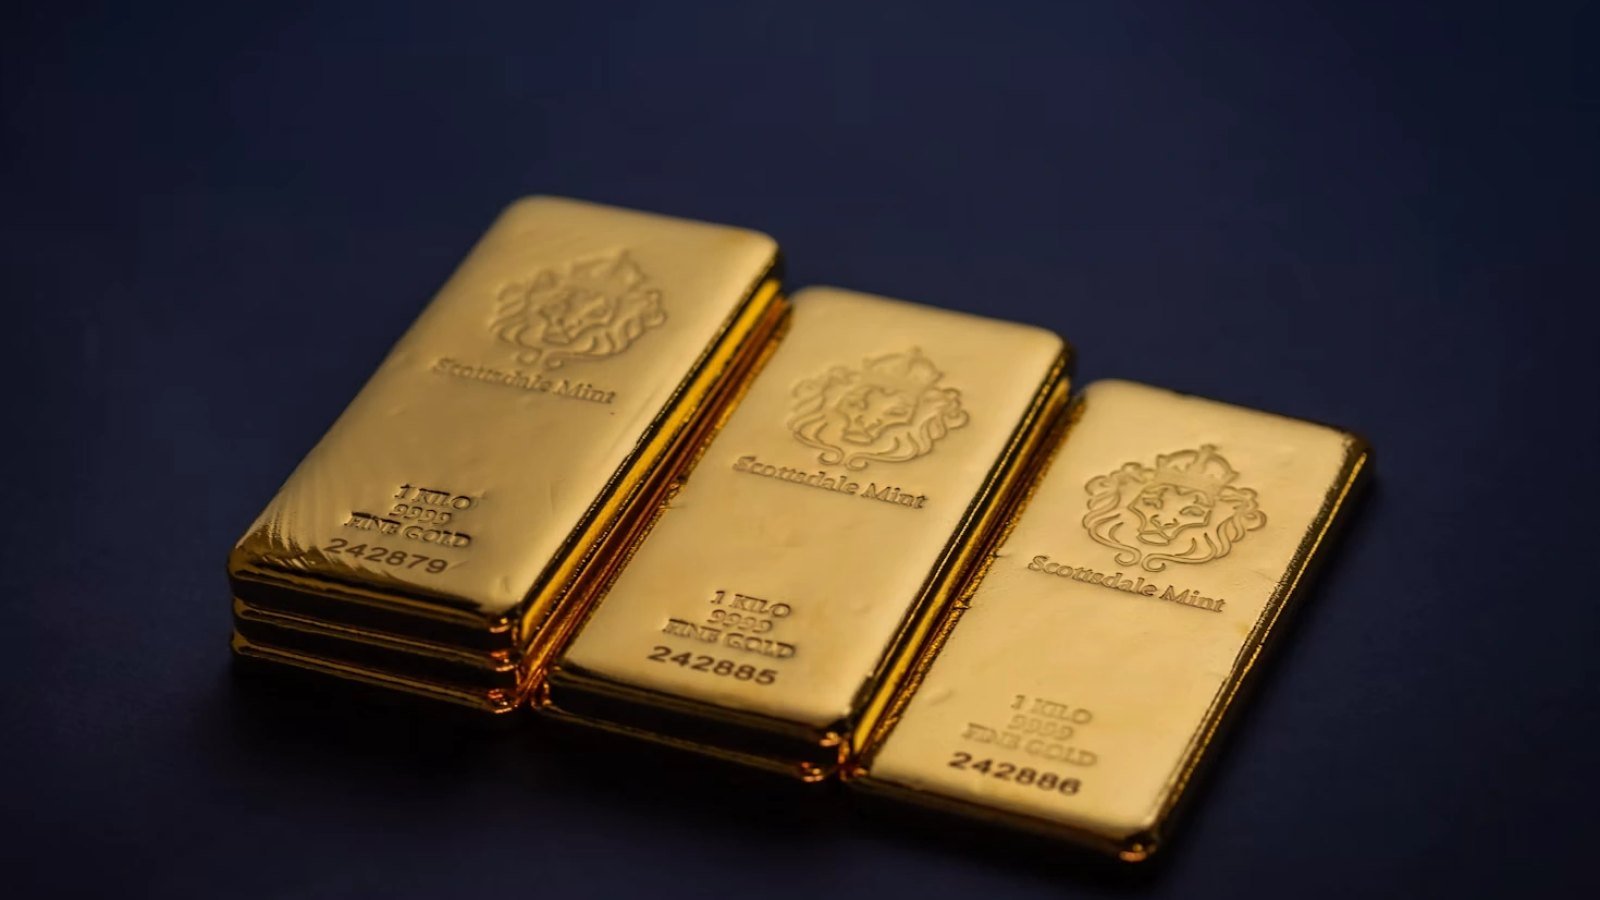
黄金价格仍在高位震荡,但资金并没有停止进入黄金市场。国内黄金ETF份额在9月继续攀升,全球黄金ETF在8月录得历史级别资金流入,中国央行也连续第22个月增加黄金储备。
9月22日,国内14只黄金ETF及金ETF产品总份额升至315.73亿份,创下历史新高,较年初的257.43亿份增加约22.6%。进入9月后,资金继续流入黄金ETF,1日至22日总份额增加11.90亿份,从303.83亿份升至315.73亿份,期间每个交易日均保持净增长。
这段时间国际金价并没有持续单边上涨。9月以来COMEX黄金主要在每盎司4300美元至4480美元之间震荡,美联储9月17日加息25个基点后,黄金一度下跌随后反弹。进入本周后,美国国债收益率重新快速上升,美元走强,黄金再次承压。9月24日纽约交易时段,现货黄金一度跌至每盎司4265美元附近,美国12月黄金期货收于4298美元,下跌约0.5%。
金价反复震荡的同时,ETF份额却持续增加。9月14日,国内14只相关ETF单日份额增加1.43亿份;9月17日增加1.06亿份;9月21日又增加1.21亿份。资金并没有随着黄金短期涨跌频繁撤离,而是在价格波动过程中继续申购。
全球市场也出现类似变化。世界黄金协会数据显示,8月全球实物黄金ETF净流入约180亿美元,为有记录以来第二大单月资金流入。金价上涨与资金流入共同推动全球黄金ETF资产管理规模环比增加16%至6150亿美元,总持仓增加121吨至4189吨,创历史新高。北美黄金ETF当月流入约77亿美元,欧洲流入约79亿美元,亚洲流入约20亿美元。
中国市场是亚洲黄金投资需求的重要来源。世界黄金协会数据显示,中国黄金ETF在8月增加约11吨持仓,总持仓升至293吨,资产管理规模增至约2820亿元人民币。进入9月后,中国投资者继续增加黄金ETF配置。
个人投资者在黄金ETF中的参与度也明显上升。以规模较大的华安黄金ETF为例,2026年6月底个人投资者持有比例由一年前的35.7%升至41.63%,持有人数量从约29.92万户增加至61.63万户。黄金ETF华夏的持有人数量同比增长超过两倍,博时、国泰等产品的持有人数量也出现明显增加。机构资金仍然占据多数份额,但普通投资者正在成为新增资金的重要来源。
黄金投资方式的变化,也降低了普通投资者进入这一市场的门槛。实物黄金需要承担加工、保管以及买卖价差等成本,黄金ETF则可以直接通过证券账户交易,资金进出更加方便。随着黄金价格升至每盎司4000美元以上,购买实物金条需要投入的资金越来越高,ETF因较低的交易门槛和较好的流动性吸引了更多居民资金。
官方储备资金同样继续进入黄金。中国人民银行公布的数据显示,截至8月底,中国黄金储备达到7673万盎司,较7月底增加65万盎司,单月增加约20.2吨,为本轮增持周期以来最大单月增量。从2024年11月开始,中国央行已经连续22个月增加黄金储备。
全球央行对黄金的配置意愿仍然较高。世界黄金协会相关调查显示,89%的受访央行预计未来12个月全球官方黄金储备还会增加,45%的受访央行表示计划增加自身黄金储备。二季度全球央行净购金达到288.9吨。
黄金资金持续流入的背景,是全球金融市场正在同时面对高利率、高能源价格和地缘风险。9月24日,美国10年期国债收益率一度升至约5.14%,触及近19年来高位,30年期美债收益率升至5.46%以上,为2004年以来最高水平。市场同时提高了对美联储继续加息的预期。
正常情况下,债券收益率上升会提高持有无息黄金的机会成本,对金价形成压力。这一影响目前仍然存在,9月24日黄金价格走弱便与美债收益率上升和美联储继续收紧货币政策的预期有关。
但高利率并没有阻止黄金ETF获得新增资金。美国长期国债收益率突破5%,自身价格波动也随之加大;持续偏高的能源价格增加通胀压力,美国财政和债券市场的波动进一步扩大。黄金在这样的环境中同时承担着资产分散、风险对冲和储备多元化的作用。
国内黄金ETF近期的资金结构进一步放大了这一变化。过去黄金价格快速上涨时,资金大量进入往往伴随着明显的短线交易特征,而9月出现的是金价上涨时有人申购、价格下跌时份额同样继续增加。居民投资者数量增加、机构长期持仓以及央行持续购金,共同延长了部分黄金资金的持有周期。
黄金价格本身仍然会受到美元、美债收益率、美联储政策、能源价格和地缘局势影响。9月24日黄金在避险需求仍然存在的情况下继续下跌,也显示ETF资金持续流入与黄金价格短期上涨之间并不存在简单的一一对应关系。
真正发生变化的是黄金市场的资金来源。国内14只黄金ETF份额升至315.73亿份,全球黄金ETF总持仓达到4189吨,中国央行连续22个月增持黄金,越来越多个人投资者也通过ETF进入市场。黄金正在从过去以金条、首饰和短期交易为主的投资方式,进一步进入居民、机构和央行的长期资产配置体系。
读者评论
0 条评论