
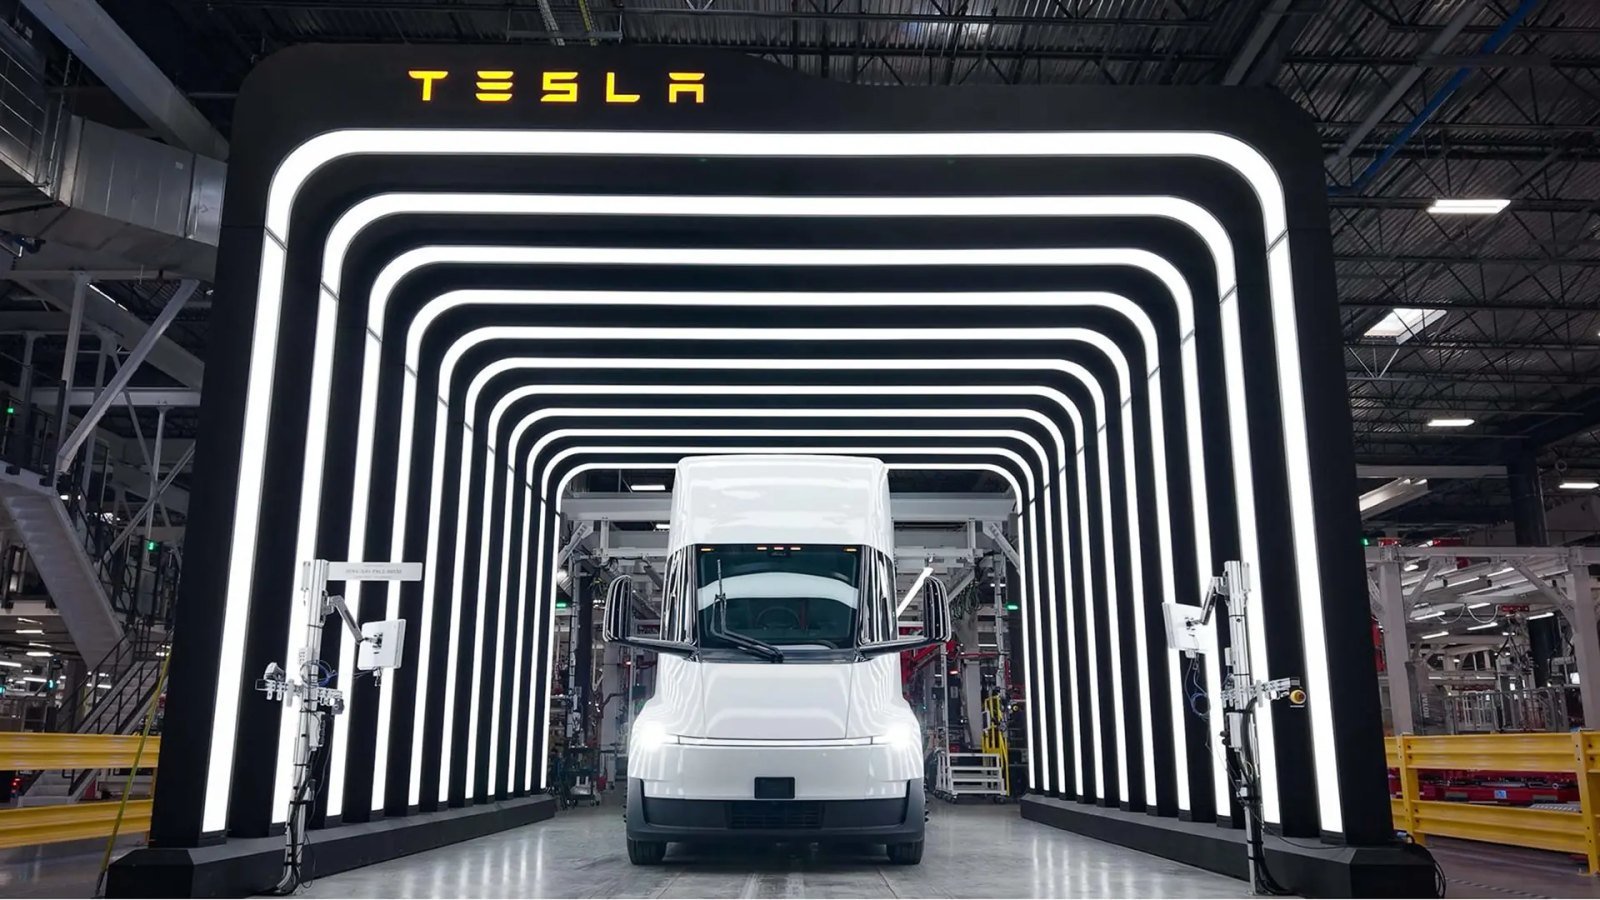
从2017年首次亮相,到2026年正式进入规模生产,Tesla Semi用了近九年时间完成从发布会产品到商业重卡的转变。9月24日,特斯拉在美国内华达州Sparks启动Semi新工厂,并开始推进更大规模的客户交付。按照特斯拉2017年公布的最初计划,Semi原定2019年投入生产,这一时间表最终推迟了约七年。
Semi第一次公开亮相时,特斯拉已经凭借Model S和Model 3进入全球电动车市场,但重型卡车是另一套商业体系。美国Class 8重卡每天承担大量州际和区域货运,车辆通常需要连续运行多年,运输企业采购时首先计算续航、载重、车辆出勤率、燃料支出、维修成本和使用周期。马斯克当时希望把特斯拉在电池、电机和软件上的技术延伸到重型运输领域,并计划在两年后开始生产。
这一计划没有按期实现。此后几年,特斯拉把大量资源投入Model 3、Model Y以及全球工厂扩张,Semi项目多次延期,车辆设计、电池供应和生产体系也持续调整。直到2022年底,特斯拉才向百事公司交付首批Semi,但当时产量仍然很小,车辆主要进入部分固定物流线路,用于验证续航、能耗和长期运行能力。
百事公司等早期客户随后把Semi投入真实货运环境,车辆开始在仓库、配送中心和区域运输线路之间长期运行。特斯拉根据这些运营数据继续修改产品,到2026年进入生产的车型已经与2017年展示的版本存在明显差别,包括电池、驱动系统、热管理和转向系统在内的多个核心部分都经历了重新设计。
9月24日投产的新工厂让Semi开始离开长期的小规模生产阶段。工厂位于特斯拉内华达Gigafactory附近,专门用于生产Semi,设计年产能达到5万辆。目前工厂仍处于产能爬坡阶段,特斯拉没有公布当前周产量、月产量以及2026年全年交付目标。
量产版Semi提供不同续航版本,其中长续航车型目标续航约500英里。此前投入测试和商业运营的不到200辆Semi已经累计行驶约1750万英里,长时间运营产生的数据被用于改进后续量产车辆。随着专用生产线启动,Semi开始从几十辆和几百辆规模的车队验证,转向更大规模的企业采购和商业运输。
Semi进入这一阶段时,美国公路运输行业正在面对明显上升的燃料成本。美国能源信息署数据显示,2026年8月17日全美公路柴油平均零售价为每加仑5.454美元,到9月21日已经升至6.529美元。对于每年行驶数万甚至十几万英里的重型卡车而言,柴油价格上涨会迅速反映到车队燃料账单中。
柴油价格处于高位,使Semi的能源成本重新成为车队采购中的重要变量。电动重卡不需要柴油发动机、传统变速箱和复杂的尾气处理系统,日常能源支出则取决于当地工业电价、充电时间和车辆能耗。固定线路、行驶里程较高并拥有自有仓库的运输企业,可以利用夜间停车、装卸货和司机休息时间完成集中充电,从而减少车辆在外部充电站等待的时间。
特斯拉为Semi配套开发Megacharger大功率充电系统,长续航车型可以在较短时间内补充大量电量。大型车队部署数十辆甚至数百辆电动重卡时,还需要建设高功率充电设备、变压器和电网接入设施,这些前期投入也会进入车辆整个使用周期的成本计算。
美国政府此前曾通过联邦税收政策推动电动商用卡车进入运输市场。按照联邦税法45W条款,企业购买符合条件的商用清洁车辆时,总重超过1.4万磅的车辆最高可以获得4万美元税收抵免,Tesla Semi这类Class 8电动重卡属于这一政策覆盖的车辆类型。
不过,这项针对电动商用车辆的联邦税收优惠已经结束。美国国税局规定,2025年9月30日以后购置的商用清洁车辆不再享受45W税收抵免。只有在这一日期之前已经完成符合规定的购置合同和付款安排的企业,才可能继续按照此前规则申请抵免。
这也让2026年进入规模生产的Tesla Semi面对与早期电动重卡不同的市场环境。过去企业采购大型电动卡车时,最高4万美元的联邦税收抵免可以帮助降低初始购车成本;现在的新订单需要更多依靠车辆本身的能源成本、维修费用和长期运营效率与柴油重卡竞争。
柴油价格上涨与联邦电动商用卡车购置抵免退出同时构成Semi商业化的新背景。一方面,每加仑超过6美元的柴油提高了传统重卡的运输成本;另一方面,新购电动重卡已经失去此前最高4万美元的联邦税收优惠。对于运输企业而言,两种车型之间的比较开始更多回到购买价格、电费、柴油费用、年行驶里程、维修费用、充电设施投资和车辆可用率。
固定线路成为目前更容易部署电动重卡的运输场景。大型零售商、物流企业和港口运输公司通常能够提前确定车辆每天的路线,让卡车在仓库、配送中心或司机休息期间集中充电。配送中心之间的往返运输、港口与物流园之间的短中距离运输以及区域配送,都可以减少对公共充电网络的依赖。跨越多个州的长途货运则需要更多兆瓦级充电设施沿主要高速公路和货运走廊建设。
Semi的客户范围已经从早期的百事公司逐渐扩大。DHL、US Foods、ABF、Einride、IMC Logistics和WattEV等物流及运输企业先后参与测试、采购或运营。瑞典货运技术企业Einride在2026年宣布计划增加500辆Tesla Semi,企业采购规模开始由早期试验性订单向更大的车队部署发展。
美国电动重卡市场本身也在变化。Volvo、Freightliner等传统卡车制造商已经推出纯电Class 8车型,并依靠原有经销、维修和企业客户网络扩大销售。特斯拉从2017年发布Semi到2026年启动规模生产的近九年间,已经有更多制造商进入这一市场,美国零排放重卡也从少量示范车辆逐渐进入真实物流线路。
柴油重卡仍然占据美国重型运输市场的绝大多数,并拥有覆盖全国的加油和维修体系。电动重卡的扩张则首先集中在具备固定路线、自有停车场和集中充电条件的大型车队。随着车辆行驶里程增加,柴油与电力之间的能源成本差距会在长期运营中不断累积,车辆购买价格和基础设施成本则主要集中在采购和部署初期。
Tesla Semi在2026年进入规模生产后,竞争也开始从车辆参数转向整个运输周期的成本。对于一辆每天行驶数百英里的Class 8重卡,能源价格、充电时间、维修停工时间以及车辆能够持续运行多少天,都会直接影响物流公司的利润。
从2017年的首次发布,到2019年的原定投产日期,再到2022年的首批交付和2026年的专用工厂投入生产,Tesla Semi走过了一条长达近九年的开发和验证周期。七年的延期让特斯拉错过了最初的量产时间表,也让整个美国电动重卡市场在这段时间里发生变化。
现在,内华达工厂设计年产能达到5万辆,Semi开始进入规模生产。与此同时,美国柴油价格升至高位,过去针对大型电动商用车辆最高4万美元的联邦税收抵免已经退出。对于运输企业而言,Semi接下来能否扩大车队规模,将更多由实际购车成本、每英里能源支出、车辆出勤率、维修费用和充电基础设施共同决定。
经历近九年的等待后,Tesla Semi终于从发布和测试阶段走上大规模生产线。下一批车辆也将不再只是证明电动重卡能够上路,而是进入美国物流企业每天真实发生燃料支出、司机工资、维修费用和运输收入的商业运营体系。
读者评论
0 条评论