
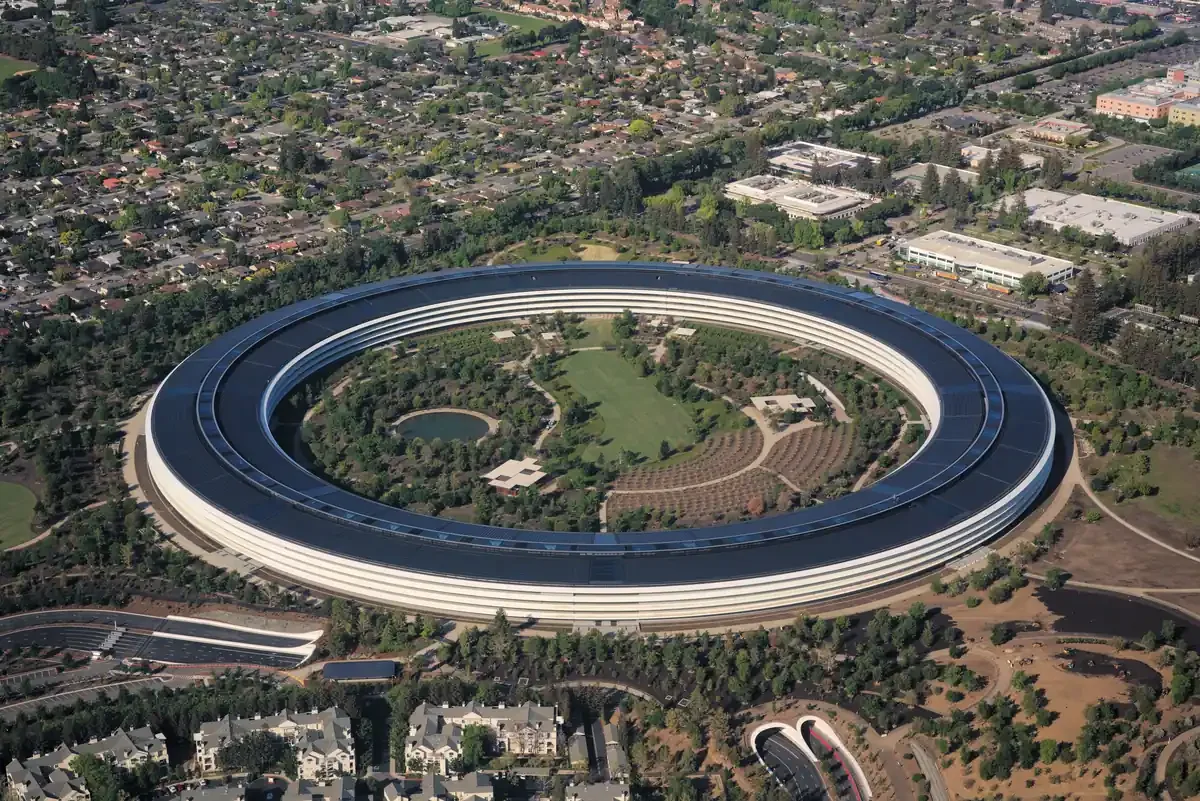
美华头条综合报道 苹果与Palantir定于11月2日美国股市收盘后公布季度财报,两家公司的电话会都安排在美东时间下午5点。Palantir公布的是截至9月30日的第三季度业绩,苹果公布的是财年第四季度业绩。这两份财报被市场视为检验人工智能投资热潮的关键测试:10月科技股大幅下跌之后,投资者要求看到人工智能能够带来可持续利润的证据,而不仅仅是规模更大的支出计划。
市场预计苹果财季收入约为1134亿美元,同比增长近11%,每股收益约为1.99美元。苹果在6月季度创下1094亿美元的收入纪录,同比增长16%,为最新财报设定了很高的比较基准。投资者关注的重点包括iPhone需求、服务业务收入、利润率以及假日购物季的业绩指引。存储芯片成本近期大幅上涨,对苹果硬件利润率构成压力。财报电话会还将是约翰·特努斯担任首席执行官以来的首次财报电话会。
苹果的人工智能策略与其他大型科技公司形成对照。微软、亚马逊和Meta都在大规模建设人工智能基础设施,苹果的基建支出相对克制。苹果市值此前一度达到5万亿美元,而同期不少人工智能基础设施股票表现挣扎。苹果面临的考验是证明低支出策略同样能够带来有意义的产品改进,并且在竞争对手承受财务压力的情况下保持增长。
Palantir面临的考验不同。市场预计Palantir第三季度收入约为21.8亿美元,同比增长约85%,调整后每股收益约为0.41美元。Palantir第二季度收入增长约为93%,市场对第三季度的预期已经很高。投资者关注的重点包括商业客户的采用情况、政府合同、营业利润率以及2026年最后一季度的业绩指引。核心问题是企业客户是否在科技预算承压的情况下继续大力使用Palantir的人工智能平台。
10月的市场表现说明投资者已经变得更加挑剔。纳斯达克100指数在10月蒸发超过2万亿美元市值,纳斯达克指数在一次交易中下跌2.9%。Alphabet在一次交易中下跌12%,创下该公司历史上最差的单日表现,市值蒸发约5000亿美元;亚马逊下跌7%,Meta下跌10%,英伟达下跌4%,博通下跌超过5%,高通下跌11%。标准普尔500指数科技板块在10月下跌6.8%,而同期超过七成的标准普尔500指数成分股录得上涨。下跌集中在估值高昂的人工智能相关企业,而不是整个股市。
支出规模是市场焦虑的来源。五家最大的人工智能支出企业在2026年的资本支出合计接近8280亿美元,四家主要超大规模企业今年的支出预计在7000亿至7250亿美元之间,高于2025年的约4100亿美元,华尔街预计2027年将超过1万亿美元。高盛策略师本·斯奈德表示,大型科技企业的盈利增长依然强劲,但不再加速。亚马逊的人工智能支出已经把150亿美元现金盈余变成了420亿美元现金缺口,说明基础设施扩张正在消耗现金流。
财报失望的代价在10月已经显现。英特尔在公布好于分析师预期的业绩后,因为业绩指引令人失望,股价下跌近29%。巴克莱此前警告,人工智能投资周期应当以盈利能力和可持续收益为衡量标准,而不是投机性预期。苹果与Palantir在11月2日晚间的财报将给出新的判断依据:苹果需要证明克制的支出策略能够守住利润率和增长,Palantir需要证明超高速增长能够持续,并且转化为实实在在的订单和利润。两份财报的结果将影响市场对人工智能投资热潮的下一轮定价。
企业级人工智能的变现情况也在其他公司的财报中出现。赛富时报告其智能体平台的年度经常性收入超过15亿美元,同比增长超过240%,ServiceNow第三季度订阅收入为39.88亿美元,同比增长21%,总收入为41.06亿美元,同比增长20.5%,该公司今年第二次上调人工智能年度合同价值目标,从年初的10亿美元上调至17亿美元。意法半导体第三季度收入为37.6亿美元,毛利率为37.3%,第四季度收入指引中值为41.5亿美元,人工智能数据中心业务收入预计在2026年达到约13亿美元,2027年超过20亿美元。这些数字说明,市场正在区分两类公司:一类是把人工智能卖给客户并收到现金的公司,另一类是仍在为建设数据中心大举支出的公司。苹果与Palantir分属这两个阵营的不同位置,11月2日晚间的财报将同时检验这两种模式。
市场对支出规模的质疑在11月2日开盘前已经成形。分析机构统计的五家最大支出企业2026年资本支出接近8280亿美元,分析师预计2027年将接近1.2万亿美元,支出增速今年接近75%。高盛策略师本·斯奈德指出,大型科技企业的盈利增长依然强劲,但增速不再加快,现金流、信贷市场和电力供应都可能对支出计划形成约束。投资者在11月2日晚间等待的不仅是苹果与Palantir各自的数字,还有两份财报能否证明人工智能投资的回报周期正在缩短,而不是继续拉长。
评论加载中…