
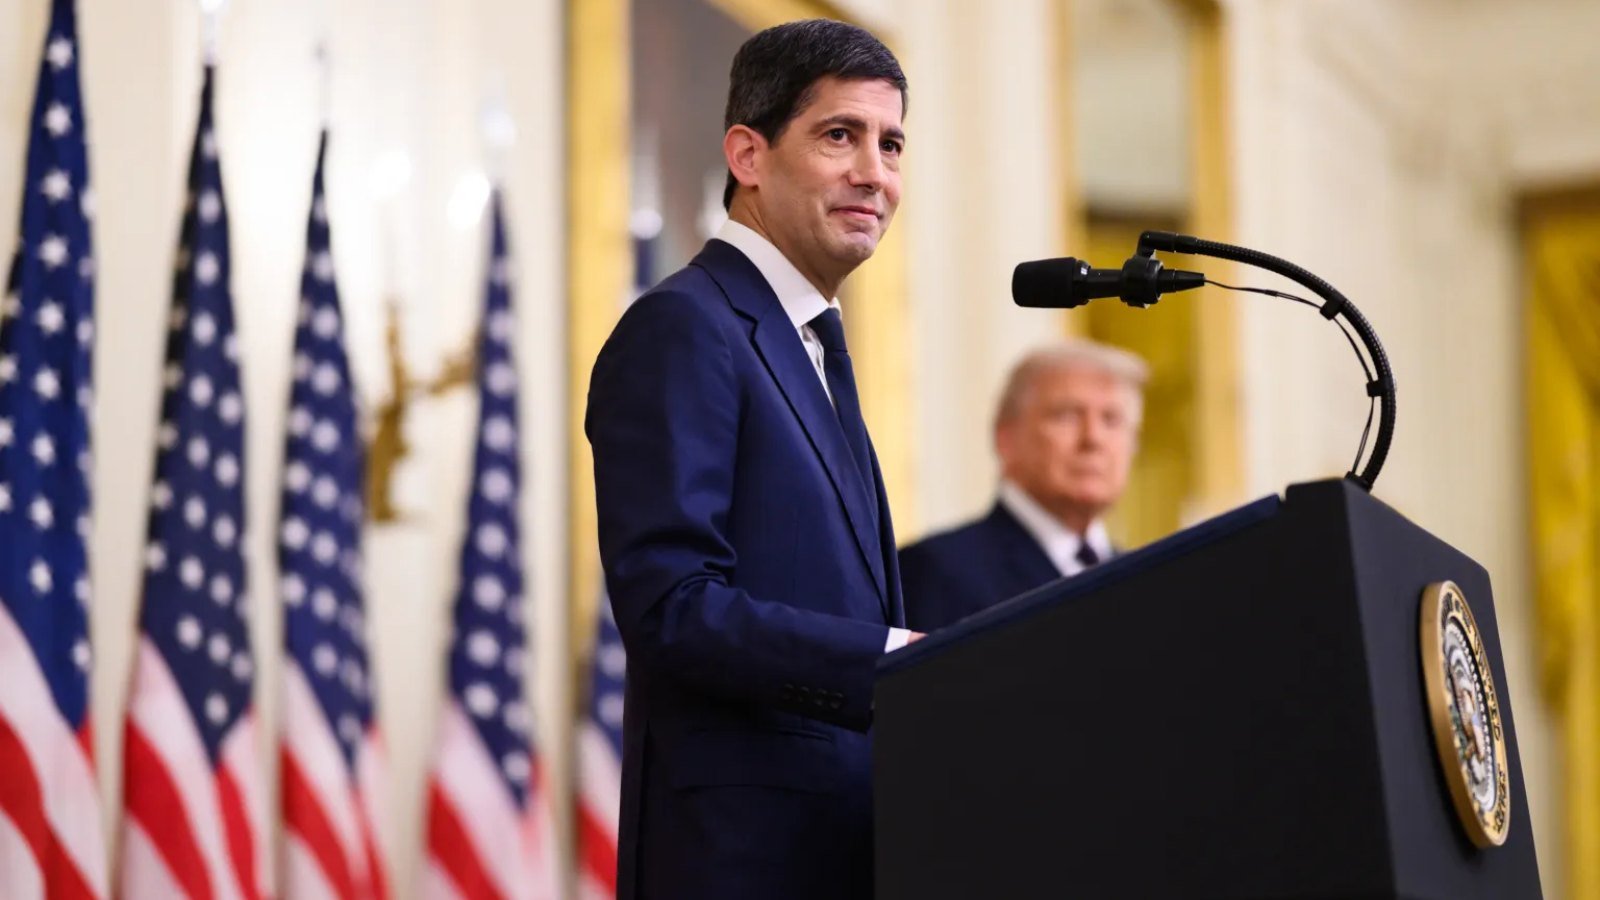
美国联邦储备委员会9月16日在华盛顿结束为期两天的货币政策会议后宣布,将联邦基金利率目标区间上调25个基点,由3.50%—3.75%提高至3.75%—4.00%。这是美联储自2023年以来首次加息,联邦公开市场委员会12名拥有投票权的成员全部支持这一决定,没有出现反对票。此次调整意味着美国货币政策在经历此前的降息和暂停调整后重新转向收紧,而作出决定的时间点尤其受到关注:就在三天前,美国总统特朗普再次公开要求降低美国利率,希望美国拥有全球最低的利率水平。
特朗普9月13日在爱尔兰表示,不应有任何国家支付比美国更低的利率。这延续了他此前多次提出的政策主张,即通过降低融资成本支持美国企业投资、房地产市场和整体经济增长。更低的利率也能够减轻购房者、企业和部分新增政府债务的融资压力。不过,美联储9月会议面对的主要问题仍是通胀。美国经济活动继续保持增长,消费和投资仍具韧性,就业市场没有出现足以迫使央行转向宽松的明显恶化,同时物价涨幅继续高于美联储2%的长期目标。在经济尚能承受较高借贷成本的情况下,美联储最终选择提高利率,通过进一步限制需求推动通胀下降。
新任美联储主席凯文·沃什在会后将控制通胀继续置于政策重点。他表示,近期数据没有显示基础通胀趋势出现足够明显的改善,美联储需要推动通胀更加及时地回到目标水平。提高政策利率后,银行和金融市场的资金成本会逐步向企业和消费者传导,信用卡、商业贷款和部分浮动利率融资可能首先受到影响,汽车贷款和其他消费信贷也可能保持较高成本。住房抵押贷款利率不直接由联邦基金利率决定,但会受到长期国债收益率、通胀预期以及未来利率路径影响。美联储希望借助较高融资成本适度降低消费和投资需求,从而缓解持续的价格压力。
12票一致通过是此次会议释放出的另一项重要信息。美联储内部此前曾围绕经济增长、就业和通胀风险存在不同判断,但9月会议没有委员投票支持维持利率不变或降低利率,显示政策制定者目前对控制通胀的优先程度形成了较强共识。更重要的是,美联储没有把此次25个基点的调整限定为一次性行动。最新政策预测显示,大多数决策者预计2026年底以前仍需要至少再加息一次,如果这一判断最终转化为政策行动,联邦基金利率目标区间可能进一步升至4.00%—4.25%。美联储同时预计,通胀回到2%目标可能需要比此前设想更长的时间,这也是政策利率重新上行的重要背景。
特朗普提出的低利率诉求与美联储当前政策由此形成清晰的政策分岔。白宫更关注资金成本以及较高利率对投资、房地产、消费和政府融资造成的压力,希望利用较低利率为经济活动提供支持;美联储则依据通胀、就业和经济增长数据决定政策,在物价压力仍然明显而经济没有严重转弱的情况下,把恢复价格稳定放在当前利率决策的核心位置。沃什由特朗普提名出任美联储主席,但此次由他主持的会议仍以一致表决方式作出了与总统公开低利率诉求方向不同的决定,也使美联储货币政策的独立决策机制再次成为这次政策变化的重要背景。
接下来美国利率是否继续上升,将主要取决于未来几个月的通胀和就业数据。如果通胀持续高于目标,而经济增长和就业仍保持稳定,美联储已经为再次加息保留政策空间;如果物价压力明显下降,或者高利率开始造成就业和经济活动显著转弱,继续收紧的必要性将随之降低。9月16日的决定已经改变了此前市场围绕“何时进一步降息”的政策预期:在通胀重新成为主要约束后,美联储当前关注的重点已经转向利率需要在多高水平维持多久,以及是否还需要进一步提高利率。
读者评论
0 条评论